
Na segunda-feira, 5 de outubro, o Ibovespa subiu 7,70% e fechou em 206.911 pontos, acima dos 200 mil pela primeira vez, enquanto o dólar caiu 4,12% e terminou o dia a R$ 5,001. Os juros futuros recuaram mais de um ponto percentual nos vencimentos longos, e por isso os títulos do Tesouro Direto e o ETF LFTB11 também se valorizaram no mesmo pregão. A causa foi o resultado do primeiro turno da eleição presidencial, no qual Flávio Bolsonaro (PL) obteve 47,03% dos votos válidos contra 45,16% de Lula (PT), uma vantagem de cerca de 2,2 milhões de votos.
Por que o preço do título sobe quando a taxa cai
Um título prefixado ou atrelado ao IPCA paga a taxa combinada no dia da compra, e essa taxa permanece fixa até o vencimento. Quando o governo passa a pagar menos nos títulos novos, o título antigo, que paga uma taxa maior, vale mais para quem quiser comprá-lo, e por isso o preço sobe, com intensidade maior quanto mais distante for o vencimento. Esse ajuste diário de preço se chama marcação a mercado e só se transforma em dinheiro para quem vende o título antes do prazo.
Uma simulação do InfoMoney considerou R$ 10 mil aplicados no Tesouro IPCA+ 2050 em 30 de julho, quando o título pagava IPCA mais 7,54% ao ano, e o resgate na segunda-feira renderia R$ 12.953,47, um ganho bruto de 29,5%, dos quais R$ 1.973,17 apareceram entre a abertura de sexta-feira e a de segunda. No Tesouro Prefixado 2032, comprado em 22 de junho a 14,90% ao ano, o ganho bruto simulado foi de 13,2%. Esses cálculos partem do dia em que a taxa foi a mais alta do ano, que só se identifica depois, e o Imposto de Renda de 22,5% sobre aplicações de menos de 180 dias reduziria o ganho líquido do IPCA+ 2050 para 22,9%.
A alta de preço de segunda-feira interessa a quem pretende vender o título antes do vencimento, e quem compra agora encontra taxas menores do que as de julho.
O que os juros futuros mostram sobre o risco de emprestar ao governo
Os contratos de DI negociados na B3 refletem a taxa de juros que os investidores esperam para os próximos anos e servem de referência para o preço dos títulos prefixados. O contrato com vencimento em janeiro de 2031 caiu de 13,92% para 12,70% ao ano entre sexta e segunda-feira, e o de janeiro de 2035 foi de 14,055% para 12,82%, ao passo que o de janeiro de 2027 recuou apenas de 13,51% para 13,413%. Como a diferença entre os vencimentos é grande, o movimento reflete principalmente o risco de emprestar ao governo por muitos anos.
Esse risco se mede pelo prêmio de risco, que é o juro extra que o investidor exige para deixar dinheiro por muito tempo com um governo cuja dívida continua crescendo. Quando os investidores passam a acreditar que o próximo governo vai gastar menos, esse juro extra diminui, e por isso os vencimentos longos caíram cerca de 1,2 ponto percentual enquanto o de 2027 praticamente não se mexeu. As apostas para a Selic, hoje em 13,75% ao ano, também se alteraram, pois a chance de corte de 0,25 ponto em novembro subiu de 62,8% para 77% e a de corte de 0,50 ponto em dezembro foi de 18% para 45%, segundo o InfoMoney.
O que os investidores cobravam do governo Lula
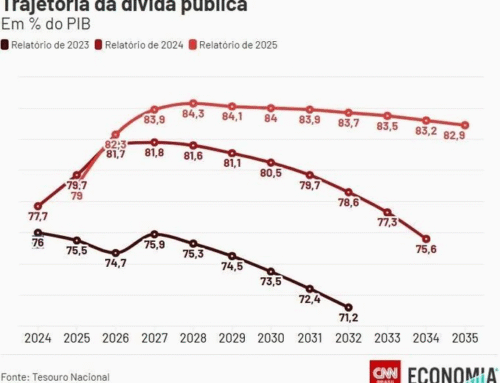
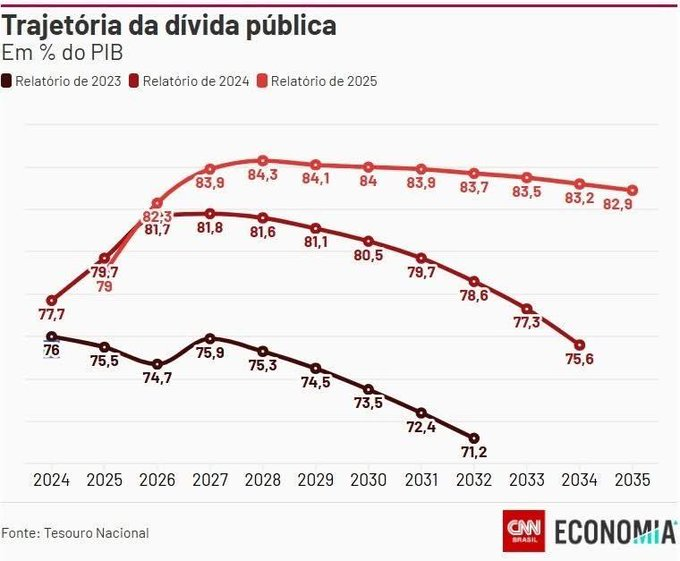
A dívida bruta do governo geral estava em 71,7% do PIB em dezembro de 2022 e chegou a 82,9% em agosto de 2026, ou R$ 11,1 trilhões, o maior percentual desde outubro de 2020, de acordo com o Banco Central, em dados divulgados pelo Poder360. Nos 12 meses até agosto, os juros nominais do setor público somaram R$ 1,18 trilhão, o equivalente a 8,86% do PIB, contra 7,61% um ano antes. Esse dinheiro sai de impostos ou de nova dívida, de modo que juros maiores aumentam a pressão sobre a carga tributária que você paga e sobre o custo do crédito que as empresas enfrentam.
Os analistas associam o governo petista a despesas crescentes e a uma preferência por elevar receitas em vez de cortar gastos, e depois do primeiro turno Lula reforçou a resistência a um ajuste que, na avaliação dele, penalize os mais pobres. O governo chegou a aumentar o IOF por decreto em 2025 para reforçar a arrecadação, e a campanha de Flávio promete devolver o imposto aos níveis de 2022. O político que gasta dinheiro arrecadado de terceiros não paga o custo do gasto, e por isso a dívida só deixa de crescer quando o eleitor ou o Congresso impõem um limite.
Quando o governo prefere arrecadar mais a gastar menos, os investidores concluem que a dívida continuará crescendo e passam a exigir juros maiores, o que encarece o financiamento das empresas e reduz o lucro esperado das companhias listadas na bolsa. O próprio Lula avalia, segundo a Reuters, anunciar o vice Geraldo Alckmin como ministro da Fazenda para tentar reforçar suas credenciais com o mercado, o que indica que a campanha percebeu a desconfiança dos investidores com a política fiscal.
O que os investidores esperam de uma mudança de governo
Os investidores apostam que um governo Flávio Bolsonaro teria mais disposição para cortar despesas e interromper o avanço da dívida, e a votação para o Congresso reforça essa aposta porque o PL elegeu 121 deputados, a maior bancada da Câmara desde 1990, e a oposição conquistou maioria na Câmara e no Senado, conforme o InfoMoney. Um ajuste de gastos depende de votos para aprovar emendas constitucionais e leis, de modo que um presidente com apoio no Congresso executa o que um presidente em minoria só consegue prometer. A direita venceu ainda 10 governos estaduais já no primeiro turno.
A coordenadora econômica da campanha, Daniella Marques, fala em um “tesouraço” que incluiria a extinção de ao menos dez ministérios e o corte de cargos comissionados e supersalários. Adolfo Sachsida, também da equipe, afirma que o ajuste fiscal seria a primeira prioridade e que a dívida entraria em trajetória de queda em 18 meses. A campanha propõe ainda eliminar o imposto de exportação de petróleo e rever pontos da reforma tributária.
O Citi (banco) interpretou o resultado como sinal de maior confiança em políticas fiscalmente conservadoras e voltadas ao setor privado, e o JPMorgan (banco) elevou a recomendação para as ações brasileiras para compra, com expectativa de alta de 12% no MSCI Brasil no curto prazo. O BTG calcula um potencial de valorização de 32% a 45% no cenário mais favorável.
O que mudou no dólar e na bolsa
O dólar fechou a sexta-feira a R$ 5,216 e a segunda-feira a R$ 5,001, a maior queda diária desde 2018 e o menor valor desde 21 de maio, tendo chegado a R$ 4,953 na mínima. Com a perspectiva de um governo mais disposto a conter gastos, aumentou a entrada de dinheiro estrangeiro e diminuiu o prêmio de risco embutido na moeda, e o Goldman Sachs (banco) enxerga espaço para o dólar chegar a R$ 4,50. O real mais forte barateia combustíveis e insumos importados, o que reduz a inflação e dá ao Banco Central mais espaço para cortar a Selic, conforme a leitura do JPMorgan.
Na bolsa, a queda dos juros favorece as empresas que vendem a prazo ou carregam dívida, e por isso a Magazine Luiza subiu 24,18% e a B3 subiu 22,63%. Os grandes bancos avançaram mais de 10%, e o Itaú passou de R$ 50 pela primeira vez. O Ibovespa registrou a maior alta diária desde 24 de março de 2020, quando subiu 9,69%.
A Petrobras subiu 8,19% e atingiu máxima histórica mesmo com o petróleo Brent em queda de 1,89%, o que indica que os investidores atribuem menos risco de interferência política na estatal. A Vale caiu 0,97% e a Suzano 5,39%, porque o real mais forte reduz, em reais, a receita de quem vende para o exterior.
O caso do LFTB11
O LFTB11 mantém cerca de 91% da carteira em Tesouro Selic e cerca de 9% na NTN-B mais longa disponível, a de 2060, com prazo médio-alvo de 760 dias, estrutura que permite pagar Imposto de Renda de 15% mesmo em vendas rápidas. O Tesouro Selic quase não oscila de um dia para o outro, e por isso a cota costuma subir cerca de 0,05% ao dia, o que corresponde à Selic de 13,75% ao ano. A fatia da NTN-B 2060 muda esse quadro nos dias de queda forte dos juros longos, porque um título que vence em 2060 varia de preço muito mais do que qualquer título curto.
Se essa fatia se valorizar 12% em um pregão, por exemplo, ela sozinha soma cerca de 1,1% à cota do ETF, o que equivale a mais de vinte dias de rendimento da Selic. O mesmo mecanismo age no sentido contrário quando os juros longos sobem, caso em que o ETF rende menos que o Tesouro Selic, e por isso alguns analistas o consideram inadequado como reserva de emergência.
O que ainda pode mudar até 25 de outubro
O segundo turno acontece em 25 de outubro, e nenhum candidato que terminou o primeiro turno em segundo lugar conseguiu virar o resultado desde a redemocratização, embora esse histórico não garanta nada para esta eleição. O segundo turno é uma nova disputa, com diferença reversível entre os candidatos, e que os títulos longos podem sofrer perdas relevantes se o resultado contrariar o que está nos preços, já que a alta das taxas derruba o preço dos papéis no curto prazo.
Em 2022 os investidores também reagiram com otimismo ao primeiro turno, quando Jair Bolsonaro superou as pesquisas, e na segunda-feira seguinte o Ibovespa subiu 5,54% e o dólar caiu 4,09%, a maior queda diária desde 2018 naquela época. O segundo turno daquele ano terminou com a vitória de Lula, e os preços de ativos voltaram a se mover conforme o novo cenário.
A economia real continuou a mesma entre sexta e segunda, com dívida bruta de 82,9% do PIB, resultado primário negativo e crescimento projetado de 1,40% para 2027, em queda há quatro semanas, segundo o Boletim Focus. O PMI de serviços, calculado pela S&P Global, caiu para 49,2 em setembro, o ritmo de contração mais forte em quase um ano. Os analistas reconhecem ainda que a agenda fiscal de Flávio não foi detalhada, e as medidas já citadas, como a extinção de ministérios, têm impacto pequeno diante do tamanho da dívida.
O que fica depois do primeiro turno
Os investidores reduziram o juro extra que cobravam para emprestar ao governo porque o resultado de domingo tornou mais provável uma mudança na condução das contas públicas a partir de 2027, e todos os preços que se moveram na segunda-feira, do dólar ao LFTB11, decorrem dessa expectativa. A dívida de 82,9% do PIB e a conta de juros de 8,86% do PIB formam a trajetória que os investidores passaram a cobrar de volta com a possibilidade de um governo disposto a cortar despesas. A confirmação depende do segundo turno, da equipe econômica e de um corte de gastos que ainda não foi apresentado em detalhe.
Para quem fica com o título até o vencimento, a taxa contratada vale igual, seja qual for o resultado de 25 de outubro.